
売り手側のアドバイザーから「30億円でご検討いただきたい」と提示されたとします。買い手がまず確かめたいのは、その金額が高いか安いかではありません。
その30億円が「何の値段なのか」です。
M&Aの価格交渉では、「企業価値」という一つの言葉の下に、性格の違う値段が混ざって飛び交います。今回は、その起点となるスタンドアローン価値から、買収価格が決まるまでの道筋を整理してみたいと思います。
交渉の席には三つの値段がある
価格交渉で話が噛み合わないとき、双方が別の値段を見ていることが少なくありません。当社は、少なくとも次の三つを分けて議論することをお勧めしています。
・スタンドアローン価値:買収がなかった場合の、対象会社単独の現在の価値
・バイヤーズバリュー(投資価値):スタンドアローン価値に、買い手固有のシナジーを加減した価値
・合意価格:実際に株式の対価として支払う金額
売り手の提示額は、通常このどれでもありません。スタンドアローン価値に、売り手が期待するシナジーの取り分を上乗せした、いわば「ゲタを履かせた」数字です。
それ自体は交渉の作法として自然なことです。問題は、買い手がゲタの高さを測らないまま交渉に入ることです。
スタンドアローン価値は「現状のまま」の値段
スタンドアローン価値(スタンドアローンバリュー)とは、対象会社が今の経営体制と事業計画のまま事業を続けた場合の価値です。要は、買い手が誰であっても変わらない、対象会社そのものの値段ということです。
算定では、貸借対照表の資産・負債を時価で洗い直したうえで、顧客基盤や契約関係から生じる超過収益力(営業権)をDCF法などで評価して積み上げます。類似上場会社のEBITDA倍率(EV/EBITDA)による検証も併用します。
M&AでPER(株価収益率)よりEBITDA倍率が重視されるのは、買い手の立場が違うためです。配当を待つ少数株主ではなく、事業を動かす経営者として「何年で投資を回収できるか」を見ます。
ここで押さえておきたいのは、デューデリジェンス(DD)の発見事項がこの数字に直接効くことです。簿外債務、在庫の評価損、引当金の不足といった項目は、売り手の提示額からではなく、スタンドアローン価値から差し引いて考えます。
シナジーを足し引きすると、支払える上限が決まる
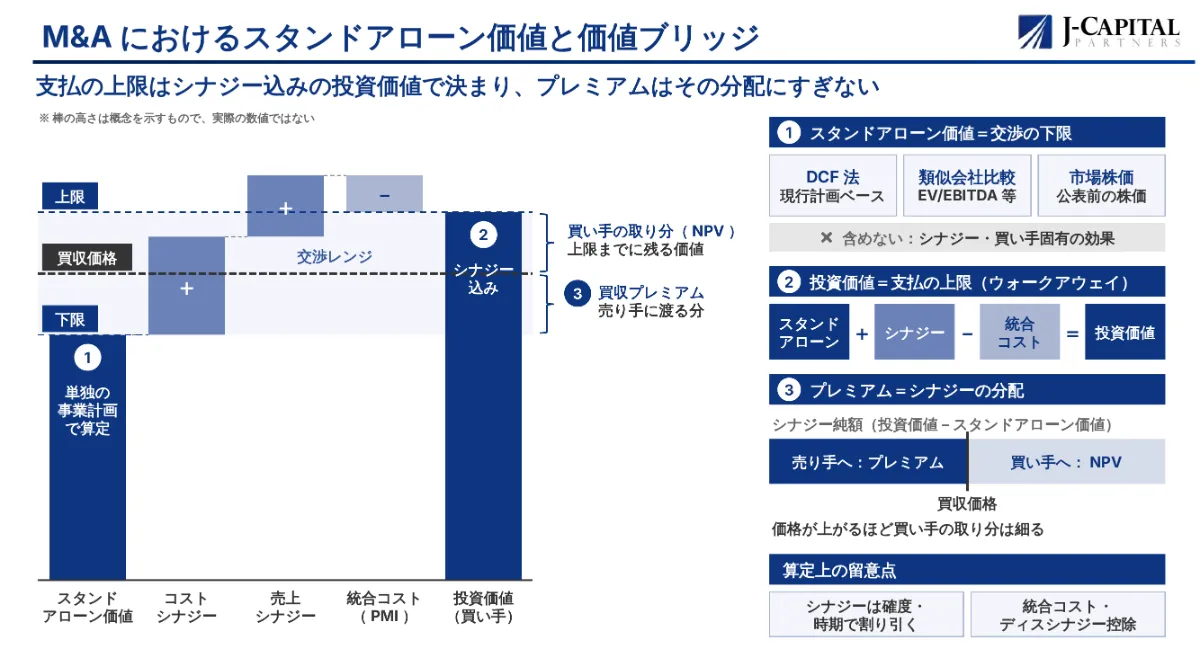
スタンドアローン価値から買い手の投資価値までの価値ブリッジ
スタンドアローン価値に、買い手ならではの効果を加減したものがバイヤーズバリューです。顧客基盤の相互活用による売上の上積みや、調達・拠点の統合によるコスト削減はプラスに働きます。
一方で、取引先の重複による値引き要請や、統合作業そのものにかかる費用はマイナスに働きます。
このバイヤーズバリューが、買い手にとって合理的に支払える上限、いわゆるウォークアウェイ価格です。合意価格がスタンドアローン価値を上回る部分を、買収プレミアムと呼びます。
つまりプレミアムの原資は、まだ実現していないシナジーです。
設例で電卓を叩いてみる
数字で確かめてみます。以下は説明のための設例で、実在の案件ではありません。
DDを経たスタンドアローン価値が25億円、コストシナジーの現在価値が6億円、売上シナジーが4億円、統合コストが2億円だったとします。バイヤーズバリューは25+6+4-2=33億円です。
シナジー純額は33-25=8億円です。売り手の提示額30億円で合意すれば、プレミアムは30-25=5億円になります。8億円のうち5億円、約63%を売り手に渡す計算です。
買い手の手元に残るのは3億円です。しかもこの3億円は、シナジーが計画どおりに実現して初めて手に入る価値です。
仮にシナジーの実現確度を7割と見ると、シナジー純額の期待値は8×0.7=5.6億円まで縮みます。30億円での合意は、買い手の取り分を0.6億円まで細らせます。
30億円は、上限の33億円に収まってはいます。ところが中身を分解すると、余裕はほとんど残っていません。
当社が交渉の前に確認していること
当社の実務では、買い手側の助言に入る際、価格交渉の前に二つの点を社内で固めていただくようお願いしています。
一つは、スタンドアローン価値とバイヤーズバリューを分けて算定することです。両者を一つのDCFに混ぜると、どこまでがシナジーへの支払いなのかが見えなくなります。
もう一つは、上限価格とシナジーの分配方針を、交渉に入る前に決めておくことです。交渉の熱の中で上限を引き上げる判断は、シナジーの前払いを膨らませる結果になりがちです。
売り手側でも、考え方は同じです。提示額の根拠をスタンドアローン価値とシナジーの期待分に分けて説明できれば、買い手は社内の稟議を通しやすくなります。結果として、交渉はまとまりやすくなると考えます。
おわりに
価格の議論が平行線をたどるとき、足りないのは数字ではなく、共通の物差しであることが多いと感じます。「今、どの値段の話をしているのか」をそろえるだけで、交渉の論点はずいぶん絞られるはずです。
M&Aの価格算定や交渉の進め方についてのご相談は、お問い合わせフォームからお気軽にお寄せください。
執筆:ジェイ・キャピタル・パートナーズ株式会社
代表パートナー 田中博文(証券会社でのIPO・M&A実務経験25年。中小企業庁「M&A支援機関に係る登録制度」登録事業者)